暴涨72.6%!中国芯片突然卖爆了全世界的背后
作者: owner | 发布时间: 2026-03-23
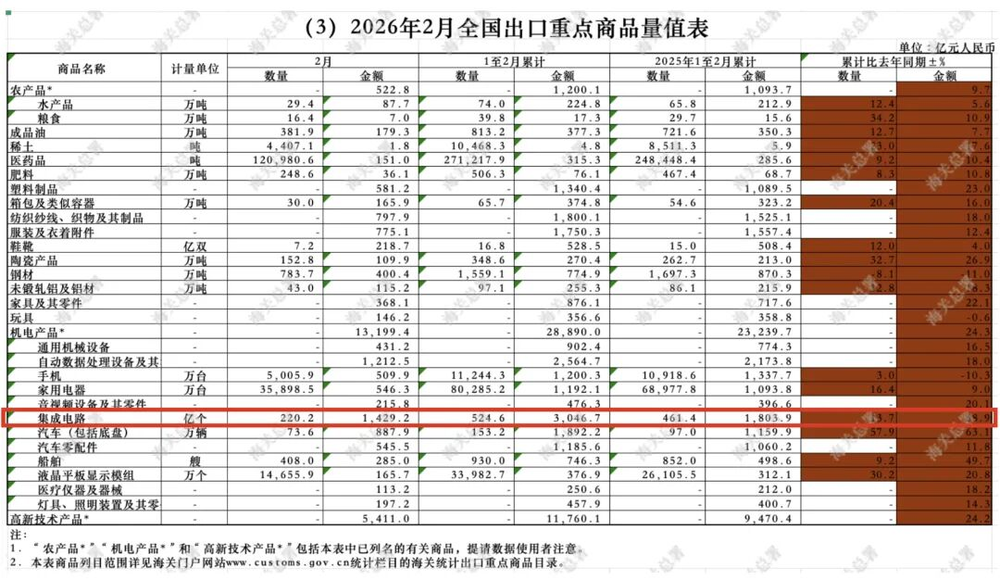
2026年3月某天,深圳华强北的芯片贸易商老张,发现自己微信群里画风突变——那些以前爱答不理的海外客户,突然开始疯狂追问有没有"中国芯"的现货,价格好商量。 他从业十五年,第一次遇到这种场面。 同一天,北京海关总署公布了一组让整个半导体圈炸锅的数据:2026年1-2月,中国集成电路出口额达到433亿美元,同比暴涨72.6%。这个数字不仅远超同期中国整体出口21.8%的增速,更创下了近年来历史新高。 很多人习惯性地将此归结为"全球半导体周期的触底反弹",但老张们心里清楚得很——这次不一样。 因为更耐人寻味的是这组数据的背后玄机:出口数量仅增长了13.7%,但平均单价却飙升了约52%。这意味着中国芯片突然从"地摊货"变成了"香饽饽",海外客户不是在随便扫货,而是在抢购高价芯片。 这背后到底发生了什么?是谁在买爆"落后"的中国芯片?让我们把时间拨回2025年,从三条看似不相关却暗藏玄机的产业线索说起。 一、英伟达在吃肉,谁在喝汤? 在全世界的聚光灯下,白宫的制裁文件和财经媒体的标题,都死死盯着英伟达的H200、B200和台积电的3nm光刻机。 这给大众乃至很多投资人造成了一个极其危险的认知盲区:似乎只要掐断了高端GPU的供给,中国半导体的AI进程就会被彻底锁死。 但在硬核的产业界,真实的物理法则并非如此。 一枚售价数万美元的顶级AI逻辑芯片,如果没有周围几百颗均价几美金的"外围配套芯片"做支撑,那就是一块毫无用处的昂贵石头。 那这个"外围配套芯片"到底有哪些呢? 首先看电力。 我们都知道,算力的尽头是电力。AI服务器对大电流的瞬态响应和高压转换要求极其苛刻,需要高端多相电源控制器(PMIC)和功率级芯片(DrMOS)。过去这几乎是德州仪器(TI)、英飞凌(Infineon)和芯源系统(MPS)的自留地,中国厂商连口汤都喝不上。 但在极度内卷的国内市场,以杰华特、圣邦股份、芯朋微为代表的国产模拟大厂,依托阿里、腾讯、字节跳动庞大的智算中心完成了最严苛的工程验证。当这些芯片在技术指标上追平外资大厂后,凭借极其凶悍的价格优势,它们开始随着富士康、广达、英业达等白牌服务器(ODM)巨头的产线,大规模向北美和中东的数据中心输出。 还有数据传输。 AI大模型的训练,本质上是数万张GPU卡之间的数据狂飙。为了让数据高速无损传输,PCIe 5.0/6.0 Retimer(重定时器)芯片和高速内存接口芯片的使用量呈指数级暴涨。 在这个领域,中国的澜起科技(Montage)与美国的Rambus、日本的瑞萨形成了全球三分天下的寡头垄断。 而且随着全球AI服务器对DDR5和高带宽内存的疯狂换代,这类单价极高、且完全不受美国先进制程管制的"互连芯片",正源源不断地输往海外,成为推高中国芯片出口货值的一支奇兵。 这就是中国半导体在AI时代打出的第一张明牌:既然在塔尖的逻辑运算上被西方暂时封印,那就在AI算力基座的"供电、传输、模拟"芯片上做到不可替代。 只要全球AI基建的狂热不停,无论数据中心里插的是谁的GPU,都必须源源不断地消耗由中国设计和制造的外围芯片,为中国产业链"上缴过路费"。 二、存储芯片价格暴涨:一场被AI点燃的"完美风暴" 如果仅仅是配套芯片,还不足以解释单月出口额高达72.6%的恐怖涨幅。答案还藏在另一条隐秘的全球产业链轮动中——"存储周期重估"与"产能挤出效应"。 自2025年起,全球存储芯片(DRAM和NAND Flash)迎来了残酷的产能出清与疯狂的价格反弹。Counterpoint等机构的调研显示,仅在2026年第一季度,全球存储芯片(DRAM)价格就迎来了40%-50%的环比暴涨。 这背后的核心推手依然是AI。 三星、SK海力士和美光这三大外资存储巨头,将绝大部分先进制程和产能倾注到了利润极高的高带宽内存(HBM)和高规格企业级固态硬盘(eSSD)上,以满足英伟达的需求。